Domain strahlenteiler.de kaufen?
Wir ziehen mit dem Projekt
strahlenteiler.de um.
Sind Sie am Kauf der Domain
strahlenteiler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain strahlenteiler.de kaufen?
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
Ähnliche Suchbegriffe für Abschreibungen
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
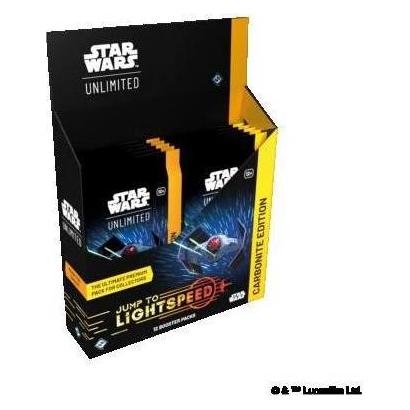
Star Wars Umschalten auf Lichtgeschwindigkeit Carbonite Edition-Booster Pack (Englisch, Booster Pack) (gtin841333128029)Star Wars Umschalten auf Lichtgeschwindigkeit Carbonite Edition-Booster Pack (Englisch, Booster Pack) (gtin841333128029)35,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
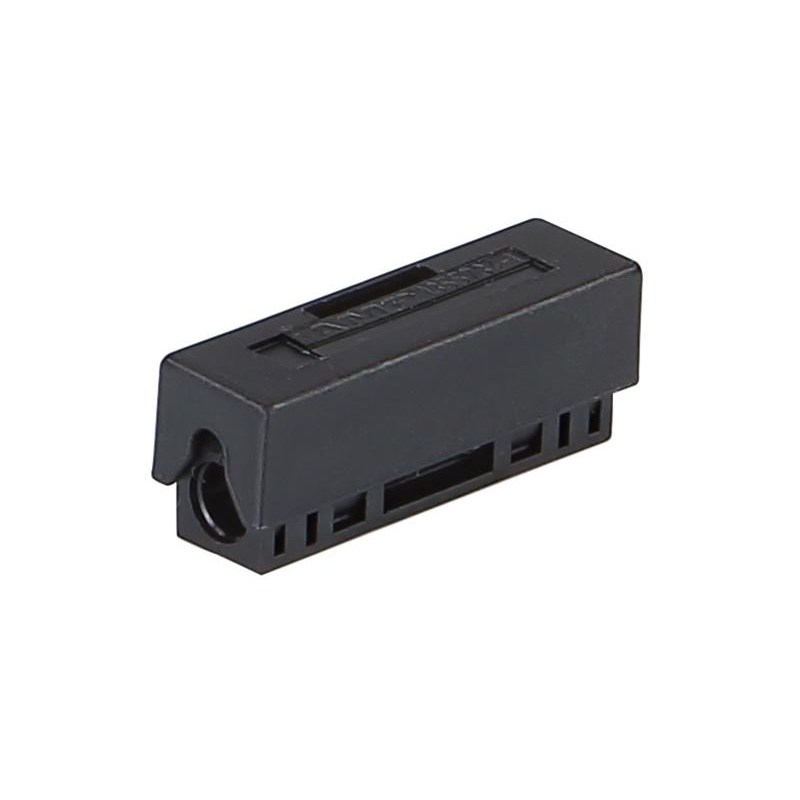
Contrinex Lichtwellenleiter LFP-2002-020 621 000 207 Lichtwellenleiter-Verstärker 1 St.Kunststoff-Faser. Kleinste Abmessungen. Große Schaltabstände mit LWL-Verstärker 3060/3065. Kleine Biegeradien. Kugeloptik mit zylindrischem Lichtstrahl. Vom Anwender auf die gewünschte Länge zuschneidbar.27,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **

Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
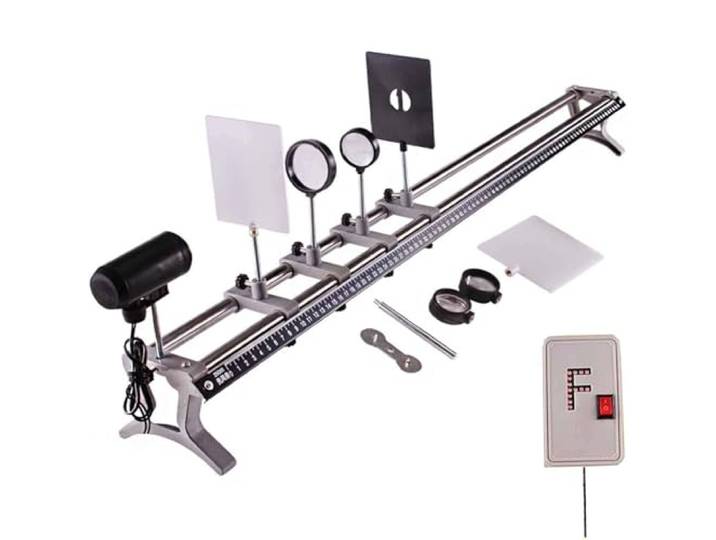
WOTZOV Optischer Messtisch Für Konvexe Linsenabbildung, Experimentierkasten Zur Lichtbrechung Und -Ausbreitung, Lehrmittel Für Physik Und Optik Zur Messung Der Brennweite Mit Konkaven LinWOTZOV Optischer Messtisch Für Konvexe Linsenabbildung, Experimentierkasten Zur Lichtbrechung Und -Ausbreitung, Lehrmittel Für Physik Und Optik Zur Messung Der Brennweite Mit Konkaven Lin. Das komplette optische Experimentierset unterstützt mehrere Kernprojekte der Optik, darunter die geradlinige Lichtausbreitung, Brechung, Konvergenz und Divergenz sowie die Erforschung der Abbildungsgesetze von konvexen und konkaven Linsen, und deckt damit die grundlegenden physikalischen Prinzipien der Optik ab. Verwendet einen leichten, präzisen optischen Parallelschienentisch mit klar eingravierten Skalenmarkierungen, der das Ablesen von Echtzeitdaten, die experimentelle Beobachtung und die Zusammenfassung physikalischer Gesetze erleichtert und die experimentelle Genauigkeit erheblich verbessert. Das modulare Design mit abnehmbaren Teilen ermöglicht eine einfache Montage, Demontage und Lagerung; im Lieferumfang ist komplettes professionelles Zubehör enthalten, das alle Anforderungen an Linsenabbildung, Spiegelexperimente und Brennweitenbestimmung erfüllt. Ausgestattet mit einer ausführlichen, illustrierten Bedienungsanleitung, die Schritt für Schritt die Bedienung und das Prinzip erklärt, eignet sie sich für Demonstrationszwecke im Unterricht, für Laborforschung und die Erforschung optischer Prinzipien.85,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Star Wars Umschalten auf Lichtgeschwindigkeit Carbonite Edition-Booster Pack (Englisch, Booster Pack) (gtin841333128029)Star Wars Umschalten auf Lichtgeschwindigkeit Carbonite Edition-Booster Pack (Englisch, Booster Pack) (gtin841333128029)35,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
Ähnliche Suchbegriffe für Abschreibungen
-
Contrinex Lichtwellenleiter LFP-2002-020 621 000 207 Lichtwellenleiter-Verstärker 1 St.Kunststoff-Faser. Kleinste Abmessungen. Große Schaltabstände mit LWL-Verstärker 3060/3065. Kleine Biegeradien. Kugeloptik mit zylindrischem Lichtstrahl. Vom Anwender auf die gewünschte Länge zuschneidbar.27,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Saleh, Bahaa E. A.: Optik und PhotonikOptik und Photonik , Vollständig überarbeitete Neuauflage des maßgeblichen Grundlagen-Lehrbuchs zur Optik und Photonik - umfassend überarbeitet und mit einem neuen Kapitel zur Metamaterialoptik erweitert Die Optik ist eines der ältesten und faszinierendsten Teilgebiete der Physik und fest in den Curricula des Physikstudiums verankert. Sie beschäftigt sich mit der Ausbreitung von Licht und Phänomenen wie Interferenz, Brechung, Beugung und optischen Abbildungen. Die Photonik umfasst optische Phänomene, die primär auf der Wechselwirkung von (quantisiertem) Licht und Materie beruhen, und befasst sich mit dem Verständnis und der Entwicklung optischer Bauteile und Systeme wie etwa Lasern, LEDs und photonischen Kristallen. In bewährter Weise gibt die vollständig überarbeitete und erweiterte Neuauflage des "Saleh/Teich" eine Einführung in die Grundlagen der Optik und Photonik für Studierende der Physik und verwandter Wissenschaften. Ausführliche Erklärungen, rund 1000 Abbildungen und die zur quantitativen Durchdringung notwendige Mathematik ermöglichen ein tiefes Verständnis aller Teilgebiete der klassischen und modernen Optik. * Umfassend und verständlich: sämtliche Grundlagen der Optik und Photonik in einem Werk vereint * Geschrieben von hervorragenden Didaktikern mit langer Lehrerfahrung: optische Phänomene und deren Physik stehen im Vordergrund, der notwendige mathematische Apparat wird behutsam entwickelt * Überarbeitet und erweitert: alle Kapitel wurden mit Blick auf noch bessere Verständlichkeit kritisch geprüft und aktualisiert * Komplett neu: umfangreiches Kapitel zu Metamaterialoptik "Optik und Photonik" richtet sich an Bachelor- und Master-Studierende der Physik, Materialwissenschaften und Ingenieurwissenschaften. , Sport-Getriebe > Auto-Tuning & -Styling , Auflage: 3. vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20200415, Produktform: Leinen, Autoren: Saleh, Bahaa E. A.~Teich, Malvin Carl, Übersetzung: Bär, Michael, Auflage: 20003, Auflage/Ausgabe: 3. vollständig überarbeitete und erweiterte Auflage, Abbildungen: 1000 schwarz-weiße Abbildungen, Keyword: Elektrotechnik u. Elektronik; Materialwissenschaften; Optik u. Optische Nachrichtentechnik; Optische u. Nichtlineare Optische Materialien; Physik, Fachschema: Optik~Photon - Photonik~Maschinenbau~Nachrichtentechnik~Kommunikation (Technik) / Telekommunikation~Telekommunikation, Fachkategorie: Elektrizität, Magnetismus und Elektromagnetismus~Maschinenbau~Elektronik~Nachrichtententechnik, Telekommunikation, Warengruppe: HC/Elektronik/Elektrotechnik/Nachrichtentechnik, Fachkategorie: Optische Physik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXV, Seitenanzahl: 1050, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Länge: 284, Breite: 222, Höhe: 55, Gewicht: 3018, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783527406777, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,97,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.