Domain strahlenteiler.de kaufen?
Wir ziehen mit dem Projekt
strahlenteiler.de um.
Sind Sie am Kauf der Domain
strahlenteiler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain strahlenteiler.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Saleh, Bahaa E. A.: Optik und PhotonikOptik und Photonik , Vollständig überarbeitete Neuauflage des maßgeblichen Grundlagen-Lehrbuchs zur Optik und Photonik - umfassend überarbeitet und mit einem neuen Kapitel zur Metamaterialoptik erweitert Die Optik ist eines der ältesten und faszinierendsten Teilgebiete der Physik und fest in den Curricula des Physikstudiums verankert. Sie beschäftigt sich mit der Ausbreitung von Licht und Phänomenen wie Interferenz, Brechung, Beugung und optischen Abbildungen. Die Photonik umfasst optische Phänomene, die primär auf der Wechselwirkung von (quantisiertem) Licht und Materie beruhen, und befasst sich mit dem Verständnis und der Entwicklung optischer Bauteile und Systeme wie etwa Lasern, LEDs und photonischen Kristallen. In bewährter Weise gibt die vollständig überarbeitete und erweiterte Neuauflage des "Saleh/Teich" eine Einführung in die Grundlagen der Optik und Photonik für Studierende der Physik und verwandter Wissenschaften. Ausführliche Erklärungen, rund 1000 Abbildungen und die zur quantitativen Durchdringung notwendige Mathematik ermöglichen ein tiefes Verständnis aller Teilgebiete der klassischen und modernen Optik. * Umfassend und verständlich: sämtliche Grundlagen der Optik und Photonik in einem Werk vereint * Geschrieben von hervorragenden Didaktikern mit langer Lehrerfahrung: optische Phänomene und deren Physik stehen im Vordergrund, der notwendige mathematische Apparat wird behutsam entwickelt * Überarbeitet und erweitert: alle Kapitel wurden mit Blick auf noch bessere Verständlichkeit kritisch geprüft und aktualisiert * Komplett neu: umfangreiches Kapitel zu Metamaterialoptik "Optik und Photonik" richtet sich an Bachelor- und Master-Studierende der Physik, Materialwissenschaften und Ingenieurwissenschaften. , Sport-Getriebe > Auto-Tuning & -Styling , Auflage: 3. vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20200415, Produktform: Leinen, Autoren: Saleh, Bahaa E. A.~Teich, Malvin Carl, Übersetzung: Bär, Michael, Auflage: 20003, Auflage/Ausgabe: 3. vollständig überarbeitete und erweiterte Auflage, Abbildungen: 1000 schwarz-weiße Abbildungen, Keyword: Elektrotechnik u. Elektronik; Materialwissenschaften; Optik u. Optische Nachrichtentechnik; Optische u. Nichtlineare Optische Materialien; Physik, Fachschema: Optik~Photon - Photonik~Maschinenbau~Nachrichtentechnik~Kommunikation (Technik) / Telekommunikation~Telekommunikation, Fachkategorie: Elektrizität, Magnetismus und Elektromagnetismus~Maschinenbau~Elektronik~Nachrichtententechnik, Telekommunikation, Warengruppe: HC/Elektronik/Elektrotechnik/Nachrichtentechnik, Fachkategorie: Optische Physik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXV, Seitenanzahl: 1050, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Länge: 284, Breite: 222, Höhe: 55, Gewicht: 3018, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783527406777, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,97,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zinth, Wolfgang: OptikOptik , Lichtstrahlen - Wellen - Photonen , Sport-Getriebe > Auto-Tuning & -Styling , Auflage: 6., überarbeitete Auflage, Erscheinungsjahr: 20250417, Titel der Reihe: De Gruyter Studium##, Autoren: Zinth, Wolfgang, Auflage: 25006, Auflage/Ausgabe: 6., überarbeitete Auflage, Seitenzahl/Blattzahl: 370, Abbildungen: 5 b/w and 235 col. illustrations, Themenüberschrift: SCIENCE / Physics / Optics & Light, Keyword: Beugung; Diffraction; Electromagnetism; Elektromagnetismus; Geometrical Optics; Geometrische Optik; Interference; Interferenz; Polarisation; Polarization, Fachschema: Elektrizität~Elektromagnetismus~Magnet (physikalisch) / Elektromagnetismus~Magnet (physikalisch) - Magnetismus~Optik~Physik, Fachkategorie: Optische Physik~Elektrizität, Magnetismus und Elektromagnetismus, Warengruppe: HC/Elektrizität/Magnetismus/Optik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 22, Gewicht: 616, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,74,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wie werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung gebucht, um die Kosten eines Unternehmens für den Verbrauch von Ressourcen oder die Erbringung von Dienstleistungen zu erfassen. Dies geschieht durch die Verbuchung der Aufwendungen auf entsprechende Konten in der Buchhaltung, wie z.B. Materialkosten, Personalkosten oder Mietkosten. Die Buchung erfolgt in der Regel durch einen Buchungssatz, der die Höhe der Aufwendungen sowie das entsprechende Konto angibt. Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und beeinflussen somit das Ergebnis eines Unternehmens. Es ist wichtig, Aufwendungen korrekt zu buchen, um eine genaue und aussagekräftige Finanzberichterstattung sicherzustellen. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **

Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Phasenabschnittsdimmer, weiß, Unterputz, Lichtintensität dimmbar, modernDer Phasenabschnittsdimmer ist ideal geeignet um die verschiedensten Leuchten in ihrer Lichtintensität zu regulieren. Der weiße Dimmer aus Kunststoff ist für die Unterputzmontage vorgesehen und eignet sich für Wattagen von 10 - 350 Watt. Die Regulierung der Helligkeit sowie das An-und Ausschalten der Leuchten wird über einen Dreh- und Druckknopf gesteuert.41,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
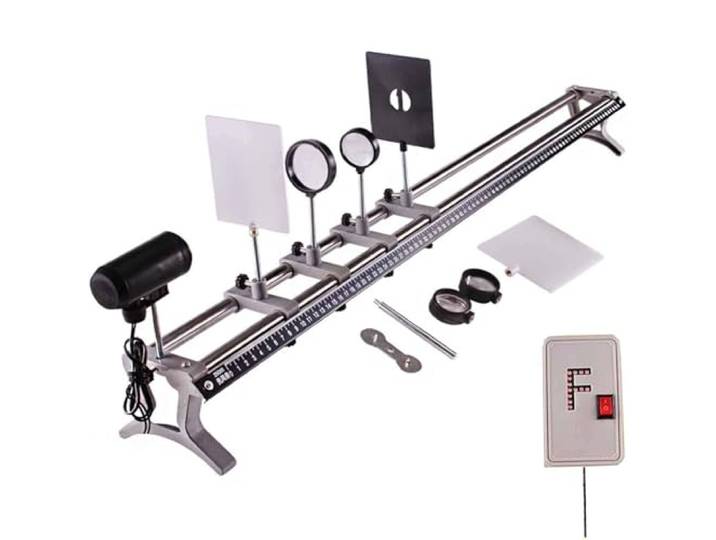
WOTZOV Optischer Messtisch Für Konvexe Linsenabbildung, Experimentierkasten Zur Lichtbrechung Und -Ausbreitung, Lehrmittel Für Physik Und Optik Zur Messung Der Brennweite Mit Konkaven LinWOTZOV Optischer Messtisch Für Konvexe Linsenabbildung, Experimentierkasten Zur Lichtbrechung Und -Ausbreitung, Lehrmittel Für Physik Und Optik Zur Messung Der Brennweite Mit Konkaven Lin. Das komplette optische Experimentierset unterstützt mehrere Kernprojekte der Optik, darunter die geradlinige Lichtausbreitung, Brechung, Konvergenz und Divergenz sowie die Erforschung der Abbildungsgesetze von konvexen und konkaven Linsen, und deckt damit die grundlegenden physikalischen Prinzipien der Optik ab. Verwendet einen leichten, präzisen optischen Parallelschienentisch mit klar eingravierten Skalenmarkierungen, der das Ablesen von Echtzeitdaten, die experimentelle Beobachtung und die Zusammenfassung physikalischer Gesetze erleichtert und die experimentelle Genauigkeit erheblich verbessert. Das modulare Design mit abnehmbaren Teilen ermöglicht eine einfache Montage, Demontage und Lagerung; im Lieferumfang ist komplettes professionelles Zubehör enthalten, das alle Anforderungen an Linsenabbildung, Spiegelexperimente und Brennweitenbestimmung erfüllt. Ausgestattet mit einer ausführlichen, illustrierten Bedienungsanleitung, die Schritt für Schritt die Bedienung und das Prinzip erklärt, eignet sie sich für Demonstrationszwecke im Unterricht, für Laborforschung und die Erforschung optischer Prinzipien.85,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wie werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung gebucht, um die Kosten eines Unternehmens für den Verbrauch von Ressourcen oder die Erbringung von Dienstleistungen zu erfassen. Dies geschieht durch die Verbuchung der Aufwendungen auf entsprechende Konten in der Buchhaltung, wie z.B. Materialkosten, Personalkosten oder Mietkosten. Die Buchung erfolgt in der Regel durch einen Buchungssatz, der die Höhe der Aufwendungen sowie das entsprechende Konto angibt. Aufwendungen werden in der Gewinn- und Verlustrechnung erfasst und beeinflussen somit das Ergebnis eines Unternehmens. Es ist wichtig, Aufwendungen korrekt zu buchen, um eine genaue und aussagekräftige Finanzberichterstattung sicherzustellen. **
Ähnliche Suchbegriffe für Aufwendungen
-
Saleh, Bahaa E. A.: Optik und PhotonikOptik und Photonik , Vollständig überarbeitete Neuauflage des maßgeblichen Grundlagen-Lehrbuchs zur Optik und Photonik - umfassend überarbeitet und mit einem neuen Kapitel zur Metamaterialoptik erweitert Die Optik ist eines der ältesten und faszinierendsten Teilgebiete der Physik und fest in den Curricula des Physikstudiums verankert. Sie beschäftigt sich mit der Ausbreitung von Licht und Phänomenen wie Interferenz, Brechung, Beugung und optischen Abbildungen. Die Photonik umfasst optische Phänomene, die primär auf der Wechselwirkung von (quantisiertem) Licht und Materie beruhen, und befasst sich mit dem Verständnis und der Entwicklung optischer Bauteile und Systeme wie etwa Lasern, LEDs und photonischen Kristallen. In bewährter Weise gibt die vollständig überarbeitete und erweiterte Neuauflage des "Saleh/Teich" eine Einführung in die Grundlagen der Optik und Photonik für Studierende der Physik und verwandter Wissenschaften. Ausführliche Erklärungen, rund 1000 Abbildungen und die zur quantitativen Durchdringung notwendige Mathematik ermöglichen ein tiefes Verständnis aller Teilgebiete der klassischen und modernen Optik. * Umfassend und verständlich: sämtliche Grundlagen der Optik und Photonik in einem Werk vereint * Geschrieben von hervorragenden Didaktikern mit langer Lehrerfahrung: optische Phänomene und deren Physik stehen im Vordergrund, der notwendige mathematische Apparat wird behutsam entwickelt * Überarbeitet und erweitert: alle Kapitel wurden mit Blick auf noch bessere Verständlichkeit kritisch geprüft und aktualisiert * Komplett neu: umfangreiches Kapitel zu Metamaterialoptik "Optik und Photonik" richtet sich an Bachelor- und Master-Studierende der Physik, Materialwissenschaften und Ingenieurwissenschaften. , Sport-Getriebe > Auto-Tuning & -Styling , Auflage: 3. vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20200415, Produktform: Leinen, Autoren: Saleh, Bahaa E. A.~Teich, Malvin Carl, Übersetzung: Bär, Michael, Auflage: 20003, Auflage/Ausgabe: 3. vollständig überarbeitete und erweiterte Auflage, Abbildungen: 1000 schwarz-weiße Abbildungen, Keyword: Elektrotechnik u. Elektronik; Materialwissenschaften; Optik u. Optische Nachrichtentechnik; Optische u. Nichtlineare Optische Materialien; Physik, Fachschema: Optik~Photon - Photonik~Maschinenbau~Nachrichtentechnik~Kommunikation (Technik) / Telekommunikation~Telekommunikation, Fachkategorie: Elektrizität, Magnetismus und Elektromagnetismus~Maschinenbau~Elektronik~Nachrichtententechnik, Telekommunikation, Warengruppe: HC/Elektronik/Elektrotechnik/Nachrichtentechnik, Fachkategorie: Optische Physik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXV, Seitenanzahl: 1050, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Länge: 284, Breite: 222, Höhe: 55, Gewicht: 3018, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783527406777, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,97,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zinth, Wolfgang: OptikOptik , Lichtstrahlen - Wellen - Photonen , Sport-Getriebe > Auto-Tuning & -Styling , Auflage: 6., überarbeitete Auflage, Erscheinungsjahr: 20250417, Titel der Reihe: De Gruyter Studium##, Autoren: Zinth, Wolfgang, Auflage: 25006, Auflage/Ausgabe: 6., überarbeitete Auflage, Seitenzahl/Blattzahl: 370, Abbildungen: 5 b/w and 235 col. illustrations, Themenüberschrift: SCIENCE / Physics / Optics & Light, Keyword: Beugung; Diffraction; Electromagnetism; Elektromagnetismus; Geometrical Optics; Geometrische Optik; Interference; Interferenz; Polarisation; Polarization, Fachschema: Elektrizität~Elektromagnetismus~Magnet (physikalisch) / Elektromagnetismus~Magnet (physikalisch) - Magnetismus~Optik~Physik, Fachkategorie: Optische Physik~Elektrizität, Magnetismus und Elektromagnetismus, Warengruppe: HC/Elektrizität/Magnetismus/Optik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 22, Gewicht: 616, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,74,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.