Domain strahlenteiler.de kaufen?
Wir ziehen mit dem Projekt
strahlenteiler.de um.
Sind Sie am Kauf der Domain
strahlenteiler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain strahlenteiler.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Saleh:Optik und Photonik, Fachbücher von Malvin Carl Teich, Bahaa E. A. SalehVollständig überarbeitete Neuauflage des massgeblichen Grundlagen-Lehrbuchs zur Optik und Photonik - umfassend überarbeitet und mit einem neuen Kapitel zur Metamaterialoptik erweitert. Die Optik ist eines der ältesten und faszinierendsten Teilgebiete der Physik und fest in den Curricula des Physikstudiums verankert. Sie beschäftigt sich mit der Ausbreitung von Licht und Phänomenen wie Interferenz, Brechung, Beugung und optischen Abbildungen. Die Photonik umfasst optische Phänomene, die primär auf der Wechselwirkung von (quantisiertem) Licht und Materie beruhen, und befasst sich mit dem Verständnis und der Entwicklung optischer Bauteile und Systeme wie etwa Lasern, LEDs und photonischen Kristallen. In bewährter Weise gibt die vollständig überarbeitete und erweiterte Neuauflage des 'Saleh/Teich' eine Einführung in die Grundlagen der Optik und Photonik für Studierende der Physik und verwandter Wissenschaften. Ausführliche Erklärungen, rund 1000 Abbildungen und die zur quantitativen Durchdringung notwendige Mathematik ermöglichen ein tiefes Verständnis aller Teilgebiete der klassischen und modernen Optik. Umfassend und verständlich: sämtliche Grundlagen der Optik und Photonik in einem Werk vereint. Geschrieben von hervorragenden Didaktikern mit langer Lehrerfahrung: optische Phänomene und deren Physik stehen im Vordergrund, der notwendige mathematische Apparat wird behutsam entwickelt. Überarbeitet und erweitert: alle Kapitel wurden mit Blick auf noch bessere Verständlichkeit kritisch geprüft und aktualisiert. Komplett neu: umfangreiches Kapitel zu Metamaterialoptik. 'Optik und Photonik' richtet sich an Bachelor- und Master-Studierende der Physik, Materialwissenschaften und Ingenieurwissenschaften.97,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **

Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Photonik, Fachbücher von Jürgen JahnsDie moderne Datenverarbeitung verlangt nach immer grösseren Speichermedien und schnelleren Übertragungsraten. Optische Systeme, wie sie zum Beispiel die CD-Technologie oder die Glasfaser darstellen, bieten in vielen Fällen die leistungsfähigeren und billigeren Lösungen. Das vorliegende Buch bietet einen Einstieg in die spannende Technologie der Photonik. Nach der Behandlung der Grundlagen der Lichtausbreitung (Brechung, Beugung, Streuung, Polarisation, ...) wird die Physik passiver und aktiver Bauelemente erläutert. Schliesslich werden Systemanwendungen in der Informationstechnik wie Glasfaserübertragung, optische Netze, CD-Technologie und Holographie vorgestellt.134,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
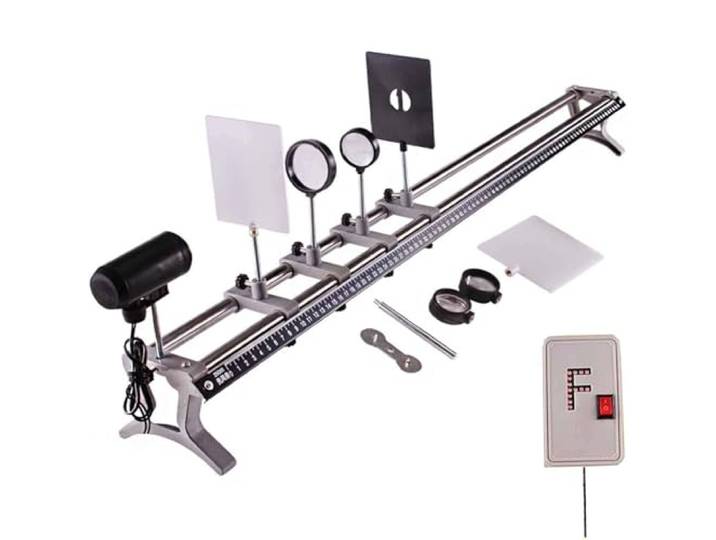
WOTZOV Optischer Messtisch Für Konvexe Linsenabbildung, Experimentierkasten Zur Lichtbrechung Und -Ausbreitung, Lehrmittel Für Physik Und Optik Zur Messung Der Brennweite Mit Konkaven LinWOTZOV Optischer Messtisch Für Konvexe Linsenabbildung, Experimentierkasten Zur Lichtbrechung Und -Ausbreitung, Lehrmittel Für Physik Und Optik Zur Messung Der Brennweite Mit Konkaven Lin. Das komplette optische Experimentierset unterstützt mehrere Kernprojekte der Optik, darunter die geradlinige Lichtausbreitung, Brechung, Konvergenz und Divergenz sowie die Erforschung der Abbildungsgesetze von konvexen und konkaven Linsen, und deckt damit die grundlegenden physikalischen Prinzipien der Optik ab. Verwendet einen leichten, präzisen optischen Parallelschienentisch mit klar eingravierten Skalenmarkierungen, der das Ablesen von Echtzeitdaten, die experimentelle Beobachtung und die Zusammenfassung physikalischer Gesetze erleichtert und die experimentelle Genauigkeit erheblich verbessert. Das modulare Design mit abnehmbaren Teilen ermöglicht eine einfache Montage, Demontage und Lagerung; im Lieferumfang ist komplettes professionelles Zubehör enthalten, das alle Anforderungen an Linsenabbildung, Spiegelexperimente und Brennweitenbestimmung erfüllt. Ausgestattet mit einer ausführlichen, illustrierten Bedienungsanleitung, die Schritt für Schritt die Bedienung und das Prinzip erklärt, eignet sie sich für Demonstrationszwecke im Unterricht, für Laborforschung und die Erforschung optischer Prinzipien.85,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Saleh:Optik und Photonik, Fachbücher von Malvin Carl Teich, Bahaa E. A. SalehVollständig überarbeitete Neuauflage des massgeblichen Grundlagen-Lehrbuchs zur Optik und Photonik - umfassend überarbeitet und mit einem neuen Kapitel zur Metamaterialoptik erweitert. Die Optik ist eines der ältesten und faszinierendsten Teilgebiete der Physik und fest in den Curricula des Physikstudiums verankert. Sie beschäftigt sich mit der Ausbreitung von Licht und Phänomenen wie Interferenz, Brechung, Beugung und optischen Abbildungen. Die Photonik umfasst optische Phänomene, die primär auf der Wechselwirkung von (quantisiertem) Licht und Materie beruhen, und befasst sich mit dem Verständnis und der Entwicklung optischer Bauteile und Systeme wie etwa Lasern, LEDs und photonischen Kristallen. In bewährter Weise gibt die vollständig überarbeitete und erweiterte Neuauflage des 'Saleh/Teich' eine Einführung in die Grundlagen der Optik und Photonik für Studierende der Physik und verwandter Wissenschaften. Ausführliche Erklärungen, rund 1000 Abbildungen und die zur quantitativen Durchdringung notwendige Mathematik ermöglichen ein tiefes Verständnis aller Teilgebiete der klassischen und modernen Optik. Umfassend und verständlich: sämtliche Grundlagen der Optik und Photonik in einem Werk vereint. Geschrieben von hervorragenden Didaktikern mit langer Lehrerfahrung: optische Phänomene und deren Physik stehen im Vordergrund, der notwendige mathematische Apparat wird behutsam entwickelt. Überarbeitet und erweitert: alle Kapitel wurden mit Blick auf noch bessere Verständlichkeit kritisch geprüft und aktualisiert. Komplett neu: umfangreiches Kapitel zu Metamaterialoptik. 'Optik und Photonik' richtet sich an Bachelor- und Master-Studierende der Physik, Materialwissenschaften und Ingenieurwissenschaften.97,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Saleh, Bahaa E. A.: Optik und PhotonikOptik und Photonik , Vollständig überarbeitete Neuauflage des maßgeblichen Grundlagen-Lehrbuchs zur Optik und Photonik - umfassend überarbeitet und mit einem neuen Kapitel zur Metamaterialoptik erweitert Die Optik ist eines der ältesten und faszinierendsten Teilgebiete der Physik und fest in den Curricula des Physikstudiums verankert. Sie beschäftigt sich mit der Ausbreitung von Licht und Phänomenen wie Interferenz, Brechung, Beugung und optischen Abbildungen. Die Photonik umfasst optische Phänomene, die primär auf der Wechselwirkung von (quantisiertem) Licht und Materie beruhen, und befasst sich mit dem Verständnis und der Entwicklung optischer Bauteile und Systeme wie etwa Lasern, LEDs und photonischen Kristallen. In bewährter Weise gibt die vollständig überarbeitete und erweiterte Neuauflage des "Saleh/Teich" eine Einführung in die Grundlagen der Optik und Photonik für Studierende der Physik und verwandter Wissenschaften. Ausführliche Erklärungen, rund 1000 Abbildungen und die zur quantitativen Durchdringung notwendige Mathematik ermöglichen ein tiefes Verständnis aller Teilgebiete der klassischen und modernen Optik. * Umfassend und verständlich: sämtliche Grundlagen der Optik und Photonik in einem Werk vereint * Geschrieben von hervorragenden Didaktikern mit langer Lehrerfahrung: optische Phänomene und deren Physik stehen im Vordergrund, der notwendige mathematische Apparat wird behutsam entwickelt * Überarbeitet und erweitert: alle Kapitel wurden mit Blick auf noch bessere Verständlichkeit kritisch geprüft und aktualisiert * Komplett neu: umfangreiches Kapitel zu Metamaterialoptik "Optik und Photonik" richtet sich an Bachelor- und Master-Studierende der Physik, Materialwissenschaften und Ingenieurwissenschaften. , Sport-Getriebe > Auto-Tuning & -Styling , Auflage: 3. vollständig überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20200415, Produktform: Leinen, Autoren: Saleh, Bahaa E. A.~Teich, Malvin Carl, Übersetzung: Bär, Michael, Auflage: 20003, Auflage/Ausgabe: 3. vollständig überarbeitete und erweiterte Auflage, Abbildungen: 1000 schwarz-weiße Abbildungen, Keyword: Elektrotechnik u. Elektronik; Materialwissenschaften; Optik u. Optische Nachrichtentechnik; Optische u. Nichtlineare Optische Materialien; Physik, Fachschema: Optik~Photon - Photonik~Maschinenbau~Nachrichtentechnik~Kommunikation (Technik) / Telekommunikation~Telekommunikation, Fachkategorie: Elektrizität, Magnetismus und Elektromagnetismus~Maschinenbau~Elektronik~Nachrichtententechnik, Telekommunikation, Warengruppe: HC/Elektronik/Elektrotechnik/Nachrichtentechnik, Fachkategorie: Optische Physik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXV, Seitenanzahl: 1050, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Länge: 284, Breite: 222, Höhe: 55, Gewicht: 3018, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783527406777, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,97,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zinth, Wolfgang: OptikOptik , Lichtstrahlen - Wellen - Photonen , Sport-Getriebe > Auto-Tuning & -Styling , Auflage: 6., überarbeitete Auflage, Erscheinungsjahr: 20250417, Titel der Reihe: De Gruyter Studium##, Autoren: Zinth, Wolfgang, Auflage: 25006, Auflage/Ausgabe: 6., überarbeitete Auflage, Seitenzahl/Blattzahl: 370, Abbildungen: 5 b/w and 235 col. illustrations, Themenüberschrift: SCIENCE / Physics / Optics & Light, Keyword: Beugung; Diffraction; Electromagnetism; Elektromagnetismus; Geometrical Optics; Geometrische Optik; Interference; Interferenz; Polarisation; Polarization, Fachschema: Elektrizität~Elektromagnetismus~Magnet (physikalisch) / Elektromagnetismus~Magnet (physikalisch) - Magnetismus~Optik~Physik, Fachkategorie: Optische Physik~Elektrizität, Magnetismus und Elektromagnetismus, Warengruppe: HC/Elektrizität/Magnetismus/Optik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 22, Gewicht: 616, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,74,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist die Umsatzsteuer eine Betriebsausgabe?
Nein, die Umsatzsteuer ist keine Betriebsausgabe, sondern eine Steuer, die auf den Umsatz eines Unternehmens erhoben wird. Die Umsatzsteuer wird vom Unternehmen lediglich im Auftrag des Staates eingezogen und muss an das Finanzamt abgeführt werden. Die Umsatzsteuer wird auf den Verkauf von Waren oder Dienstleistungen erhoben und beträgt in Deutschland in der Regel 19%. Unternehmen können die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit die tatsächliche Steuerlast reduzieren. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.